2023년 11월부터 2025년 4월까지의 한국 광공업 생산지수를 돌아보면, 2024년 초 극심한 낙폭에서 회복되었다는 평가가 있었습니다. 그러나 같은 해 12월의 정점 이후 다시 하락하는 패턴은 단순한 반등이 아닌, 산업 구조의 더 깊은 문제를 암시합니다.
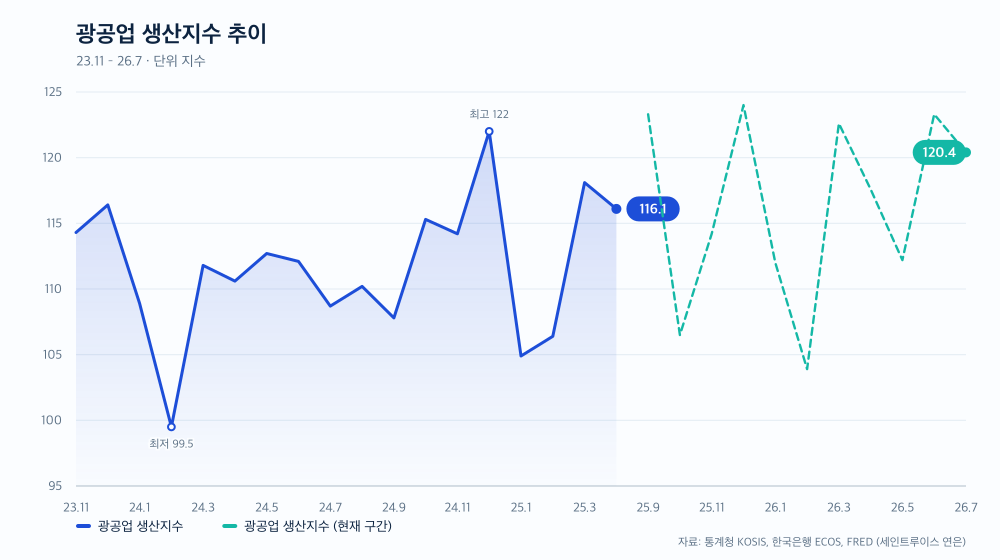
극저점 99.5에서 122.0까지 올랐지만, 결국 출발점 아래로 내려앉다
2024년 2월 광공업 생산지수는 99.5(2020=100)라는 극저점을 기록했습니다. 그로부터 10개월 뒤인 같은 해 12월, 지수는 122.0으로 치솟았습니다. 마치 심하게 눌렸던 스프링이 튀어 올라온 모양입니다.
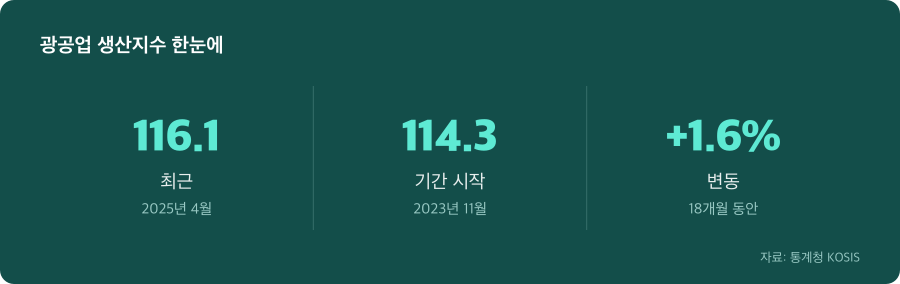
그러나 그 상승은 오래 지속되지 않았습니다. 2025년 1월부터 하락이 시작되었고, 2025년 4월에는 116.1로 내려왔습니다. 2023년 11월의 114.3에 미치지 못하는 수준입니다. 18개월 동안 출발점으로 돌아오지 못한 셈입니다.
이것이 단순한 계절 변동인지, 아니면 뭔가 구조적인 문제가 있는 것인지 판단하기 위해서는 같은 해의 산업별 성장률을 들여다봐야 합니다.
반도체 20% 성장이 마스킹한 비반도체 부문의 붕괴
2024년 광공업 생산지수의 변동폭은 22.5포인트(최고 122.0, 최저 99.5)에 달했습니다. 이는 일반적인 달 단위 변동폭을 크게 초과하며, 그 뒤에 격렬한 산업별 진폭이 있음을 보여줍니다. 통계청에 따르면 2024년 제조업에서 반도체는 20.4% 증가했으나, 자동차는 2.0% 감소, 섬유는 2.3% 감소했습니다.
반도체를 제외한 광공업은 0.5% 증가에 불과했습니다. 이는 광공업 전체의 회복이 반도체 산업 하나에만 의존하고 있음을 의미합니다. 나머지 주력 산업들은 글로벌 경기 둔화와 경쟁력 약화에 짓눌려 있었던 것입니다.
결국 2024년 12월의 지수 122.0은 반도체의 수요 폭발이 만들어낸 국면이었고, 비반도체 부문의 근본적인 문제는 여전히 해결되지 않은 채 남아 있었습니다.
연말 수주가 연초 생산으로 이어져야 하는데, 정반대가 벌어졌다
통상적인 제조업 사이클에서는 연말 수주가 연초 생산으로 이어집니다. 그런데 2024년 12월의 122.0에서 2025년 1월은 104.9로 급락했습니다. 17.1포인트의 낙폭입니다. 계절 패턴에 대한 정면적인 역행입니다.
이러한 급락은 단순히 ‘1월은 늘 약하다’는 시즌성으로 설명하기 어렵습니다. 비반도체 부문의 수요가 예상보다 빠르게 증발했음을 시사하는 현상입니다. 2024년 후반 반도체 호황이 전체 광공업 지수를 부풀렸지만, 그 아래는 다른 산업들의 위기가 깊어지고 있었던 것입니다.
이 패턴은 2025년 초 광공업 지수의 약세로 계속 이어졌고, 이후 몇 개월간의 회복도 견고하지 못했습니다.
반도체 나홀로 성장, 나머지는 투항 상태
2024년 통계청 산업활동동향을 정리하면 상황이 명확해집니다. 반도체는 20.4% 상승했으나, 자동차는 2.0% 감소, 섬유는 2.3% 감소했습니다. 이는 한국 제조업을 떠받치던 주력 산업들이 동시에 약화되고 있음을 의미합니다.
글로벌 경기 둔화, 중국의 가격 경쟁력 확대, 전환기적 기술 재편 등 여러 요인이 겹쳐 있습니다. 2024년과 2025년 초 반도체 제외 광공업 생산의 약세는 이러한 구조적 문제들이 동시에 작용했음을 보여줍니다.
따라서 2026년 초에도 비슷한 약세가 나타난다면, 이것은 일시적 충격이 아니라 장기적인 산업 재편 과정의 일부로 봐야 합니다.
지금 봐야 할 것: 수치 뒤의 산업별 현황
2026년 2월 광공업 생산지수는 103.9로 집계되었습니다. 이는 2024년 2월의 극저점 99.5에 극히 근접한 수준입니다. 만약 2024년 초의 충격이 구조적이라면, 2026년 초의 재락은 ‘회복’이 아니라 ‘재현’을 의미합니다.
수치 자체만으로는 판단하기 어렵습니다. 반도체가 또다시 성장을 견인했는지, 아니면 전체 산업이 동반 약세에 빠졌는지 따져야 합니다. 광공업 생산지수가 다시 120대로 안정된 후 2026년 7월 120.4로 내려앉은 점도 주목할 필요가 있습니다.
중소 제조업체와 협력사의 수익성은 광공업 부진과 직결됩니다. 그것이 고용과 투자, 소비 심리까지 연쇄적으로 영향을 미칩니다. 따라서 지금 필요한 것은 광공업 생산지수라는 숫자가 아니라, 그 뒤에 있는 산업별·기업규모별 현황을 구체적으로 추적하는 것입니다.
그래서 지금 무엇을 참고할 수 있는가
2023년 11월부터 2026년 7월까지의 흐름을 보면, 광공업 전체는 반도체를 제외한 나머지의 약화를 반도체 호황이 계속 덮어주는 상태입니다. 이 구조가 얼마나 지속될 수 있는지가 향후 한국 경제의 중요한 변수입니다.
개별 기업이나 투자자 입장에서는 산업 전체의 지수 변동보다 자신의 업종이 처한 상황을 우선 점검해야 합니다. 반도체 관련 기업이라면 수요 지속성을, 자동차나 섬유 관련이라면 구조 조정과 기술 전환의 속도를 살펴야 합니다.
정책 입장에서도 이 신호는 중요합니다. 광공업 부진이 순환적 약세가 아니라 구조적 전환이라면, 단기 부양책보다는 산업 고도화와 중소기업 경쟁력 강화에 집중해야 함을 시사합니다. 지난 2년간 우리가 본 것이 진정한 회복인지 일시적 반등인지는, 앞으로의 정책과 전략을 결정하는 판단의 기준이 됩니다.
| 시점 | 2020=100 |
|---|---|
| 2024년 11월 | 114.2 |
| 2024년 12월 | 122.0 |
| 2025년 1월 | 104.9 |
| 2025년 2월 | 106.4 |
| 2025년 3월 | 118.1 |
| 2025년 4월 | 116.1 |
자료: 통계청 KOSIS · 한국은행 ECOS · FRED (세인트루이스 연은)
※ 통계 수치를 정리한 정보성 글로, 특정 상품이나 행위를 권유하지 않습니다.